
اتحاد التمويل العقاري يوضح آليات خفض أعباء الأقساط عن المواطنين (فيديو)
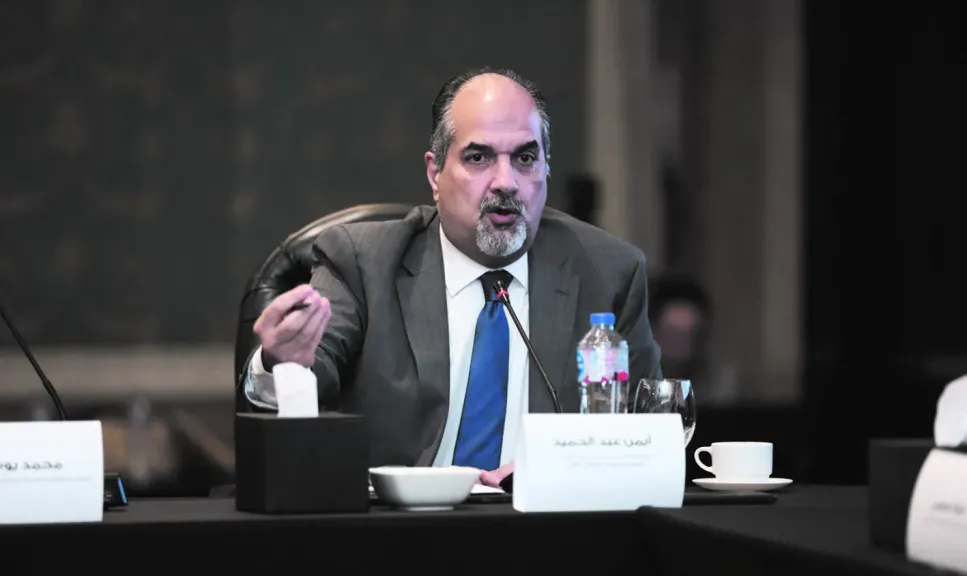
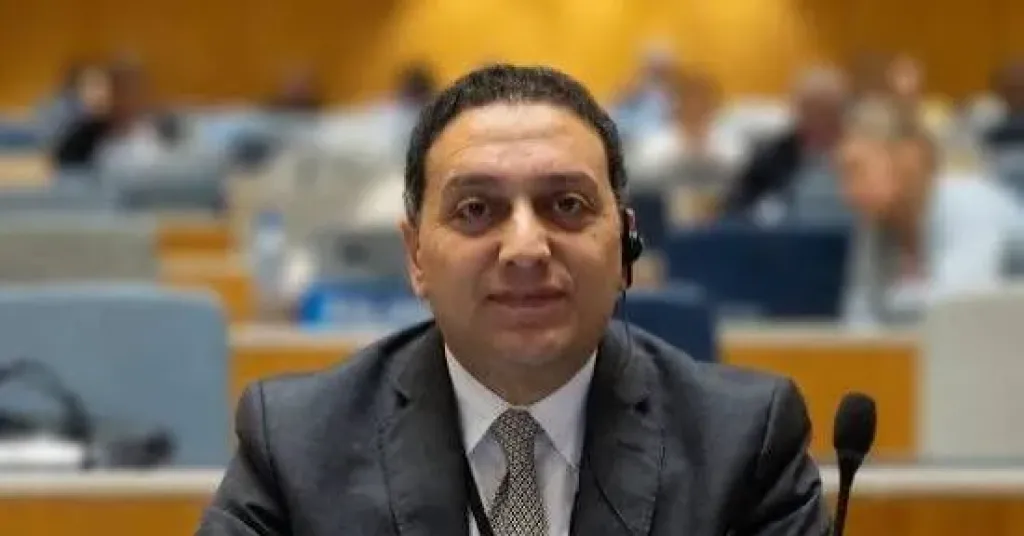
كشف أيمن عبدالحميد، عضو مجلس إدارة الاتحاد المصري للتمويل العقاري، تفاصيل الفروق بين التمويل العقاري والتقسيط المباشر مع المطور العقاري، موضحًا أن التمويل العقاري يعتمد على أسعار فائدة متغيرة ترتبط بالسعر المعلن من البنك المركزي، وهو ما يتيح للعملاء الاستفادة من انخفاض أسعار الفائدة عند تراجعها.
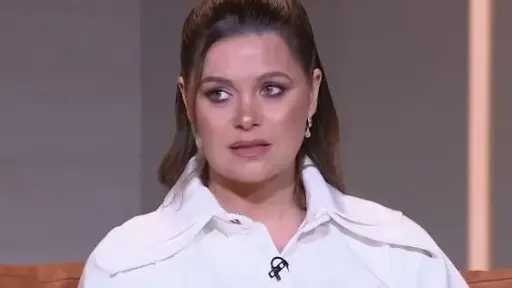
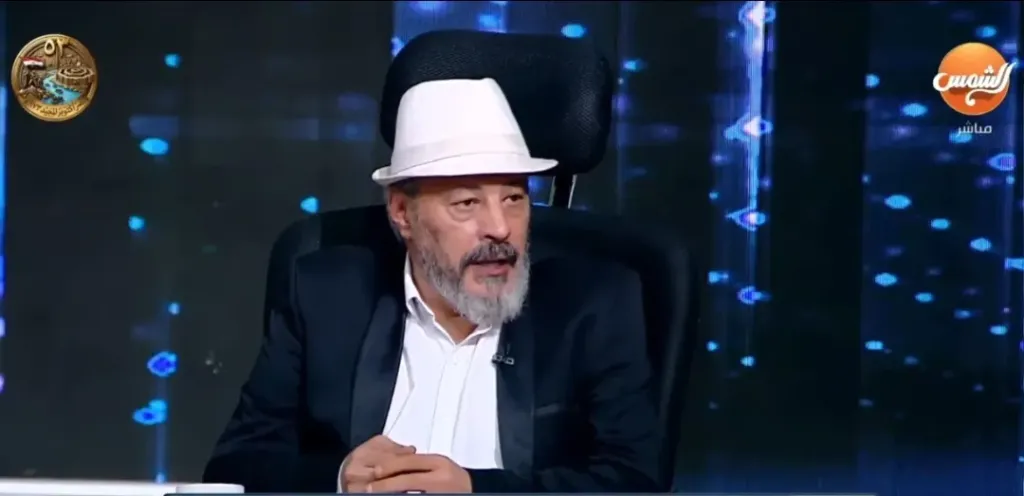
وأوضح عضو مجلس إدارة الاتحاد المصري للتمويل العقاري خلال حواره في برنامج "هي وهما" الذي تقدمه الإعلامية أميرة عبيد على قناة الشمس، أن العملاء الذين حصلوا على تمويل عقاري خلال الفترات التي شهدت انخفاضًا في أسعار الفائدة استفادوا من هذا التراجع، مؤكدًا أن التمويل يتحرك وفقًا للأسعار المعلنة، سواء بالانخفاض أو الارتفاع.
وأضاف أن المطور العقاري قد يضع هامشًا إضافيًا في سعر الفائدة تحسبًا لارتفاع تكاليف التمويل، بينما يرتبط التمويل العقاري بالسعر المعلن وفقًا لآلية التمويل المتبعة.
وأشار أيمن عبدالحميد إلى أن المرونة في التعامل مع العملاء تمثل إحدى النقاط المهمة في التمويل العقاري، خاصة في ظل الظروف الاقتصادية التي قد تؤثر على قدرة بعض العملاء على سداد الأقساط.
وأوضح أنه في حال تعرض العميل لأزمة مالية تمنعه من الانتظام في السداد، يمكن بحث إعادة جدولة القرض وفقًا لظروفه، بدلًا من الوصول مباشرة إلى إنهاء العلاقة التمويلية.
ولفت إلى أنه في الحالات التي يواجه فيها العميل تعثرًا شديدًا، يمكن إتاحة فترة سماح تمتد لعدة أشهر، أو إعادة ترتيب مدة السداد بما يتناسب مع الحالة، وفقًا للضوابط المعمول بها.
كما أوضح أنه إذا وصل الأمر إلى تعثر كامل وعدم قدرة العميل على الاستمرار في السداد، يمكن البحث عن حلول أخرى، من بينها إيجاد مشترٍ للوحدة، بما يساعد على معالجة الموقف وتقليل الخسائر على العميل.
وأكد أيمن عبدالحميد أن التعامل مع حالات التعثر لا يتوقف عند سحب الوحدة، وإنما يبدأ أولًا بمحاولة إيجاد حلول مناسبة تتيح للعميل الاستمرار في التمويل، سواء من خلال إعادة الجدولة أو منح فترة سماح أو بحث إمكانية انتقال الوحدة إلى مشترٍ آخر، وفقًا للحالة.