
الرقابة المالية تعتمد منتجات تأمينية متنوعة لتنشيط السوق وتلبية احتياجات العملاء
أكد الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، حرص الهيئة على تطوير نشاط التأمين الطبي والرعاية الصحية، باعتباره أحد أولويات تطبيق قانون التأمين الموحد رقم 155 لسنة 2024، وبصفة خاصة على ضوء تنظيمه –للمرة الأولى- لنشاط إدارة برامج الرعاية الصحية (TPA – Third Party Administrator) في مصر، ودمجه ضمن منظومة الخدمات المالية غير المصرفية.
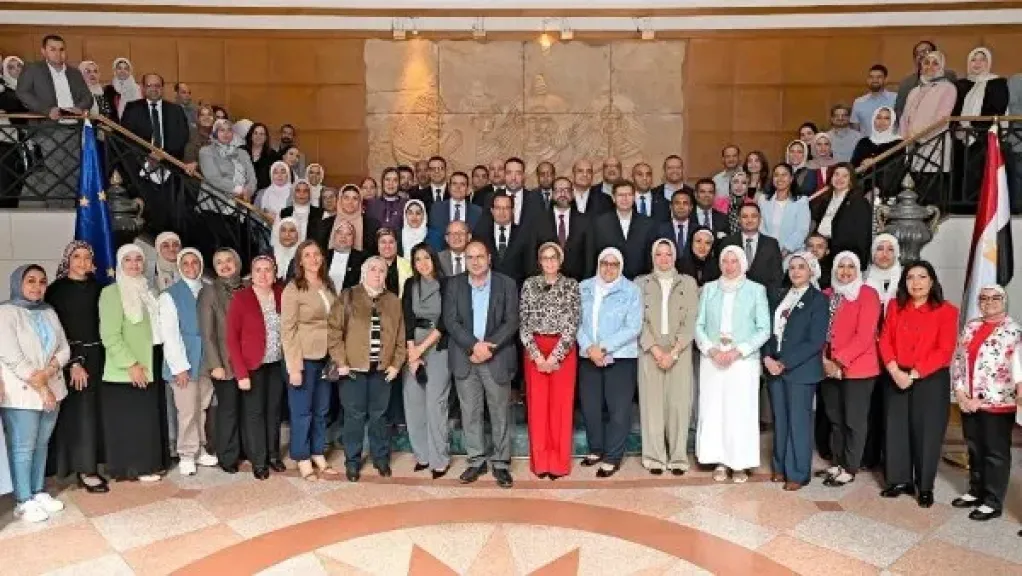
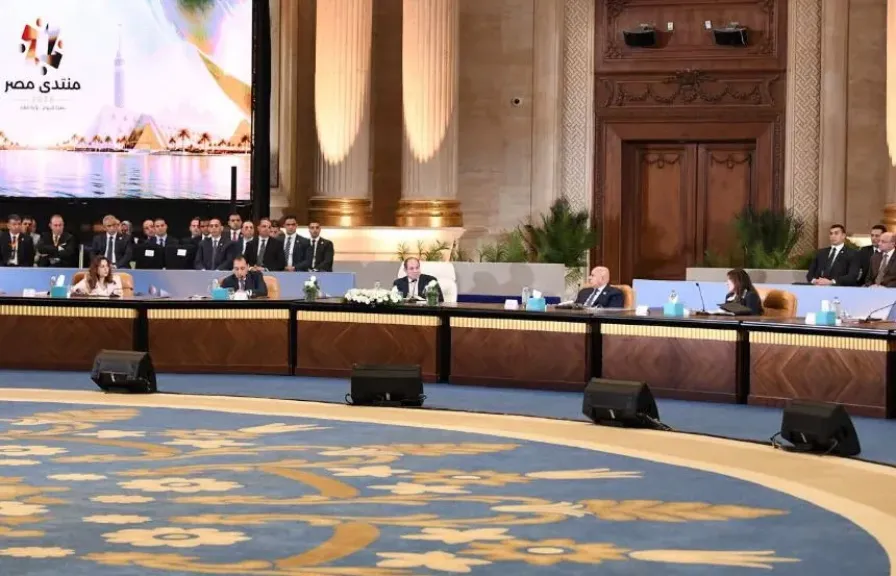
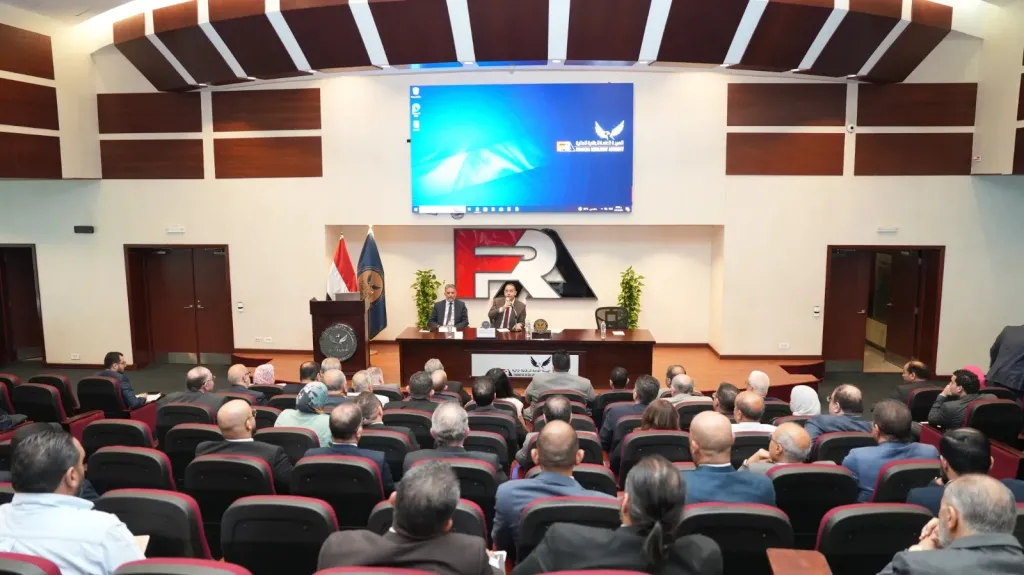
جاء ذلك خلال اجتماع موسع عقده رئيس الهيئة مع ممثلي شركات إدارة برامج الرعاية الصحية بحضور قيادات الهيئة ومسئولي الإدارات المختصة، في إطار سلسلة من اللقاءات التي تنظمها الهيئة للتواصل مع الشركات الناشطة في المجالات الخاضعة لرقابتها، للاطلاع على آراء السوق والمستجدات التي تظهر في الواقع العملي من خلال تطبيق القرارات التنظيمية.
وينص قانون التأمين الموحد على قيد شركات إدارة برامج الرعاية الصحية في سجل خاص واقتصار دورها على هذا الغرض، ويجيز لها إدارة برامج الرعاية الصحية ذاتية التمويل لصالح المؤسسات أو الهيئات، أو أصحاب الأعمال، على أن يقوم العميل بسداد تكاليف الخدمة بالكامل.
وأفسح الدكتور إسلام عزام المجال لممثلي الشركات لعرض مقترحاتهم، وأدار نقاشًا مفتوحًا حولها، مشددًأ على أهمية استقرار هذا القطاع الحيوي لملايين المصريين، وحماية حقوق المتعاملين، والالتزام بأحكام القانون والقرارات التنفيذية لاستيفاء شروط التقدم بالتراخيص وتوفيق الأوضاع.
وأوضح أن الهيئة تواصل اعتماد العديد من المنتجات التأمينية المتنوعة بما يضمن تنشيط السوق وتلبية احتياجات العملاء، فضلًا عن جذب الاستثمارات وتوسيع المنافسة، مما يعزز الثقة في نشاط التأمين الطبي المصري، وتنظيمه بأعلى معايير الحوكمة واستخدام التكنولوجيا، الأمر الذي سينعكس بالإيجاب على جودة الرعاية الصحية المقدمة للمستفيدين.
وأشار إلى أن 6 شركات حصلت حتى الآن على رخصة مؤقتة لمزاولة النشاط واستمرار فحص الطلبات المقدمة من عدة شركات واستيفاء الاشتراطات القانونية. علمًا بأن قرار مجلس إدارة الهيئة رقم 229 لسنة 2025 قد نص على توفيق أوضاع الشركات وفقًا للقواعد والمعايير التي حددها خلال مهلة أقصاها 10 يوليو 2026 مع جواز مد المهلة بقرار من مجلس إدارة الهيئة.
وشدد على ضرورة التزام شركات إدارة برامج الرعاية الصحية (والتي تدخل كطرف ثالث بين شركة التأمين والعميل المستفيد) بتحري الحياد والدقة في تسوية المطالبات والتعامل مع مقدمي الخدمة دون تمييز، ووضع نظام رقابة داخلية، وتحديد وتقييم مستوى المخاطر الذي يمكن قبوله والتأكد من عدم تجاوزه، ومراجعة المطالبات والتأكد من تغطيتها تأمينيًا قبل إحالتها لشركة التأمين، وحماية خصوصية بيانات العملاء وعدم الإفصاح عنها إلّا بموافقة أو طلب قضائي أو رقابي.
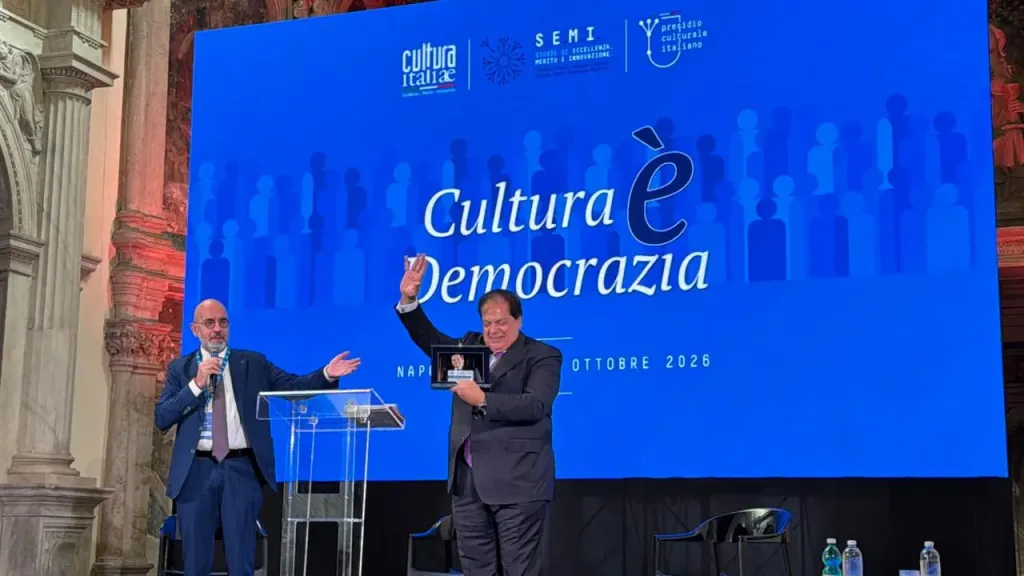
واختُتم الاجتماع بإهداء الحضور درعًا تذكاريًا للدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، تقديرًا لدوره في دعم هذا النشاط.
ويولي الإطار التشريعي الجديد لقطاع التأمين أهمية خاصة بحوكمة شركات إدارة برامج الرعاية الصحية بما يضمن انعقاد الجمعية العامة مرة سنويا على الأقل خلال الشهور الثلاثة التالية لنهاية السنة المالية للشركة، وإعداد القوائم المالية والإفصاحات المرفقة بها وفق معايير المحاسبة المصرية، وموافاة الهيئة بها قبل شهر واحد من انعقاد الجمعية العامة، بالإضافة إلى تقرير من مراقب حسابات مقيد بالقسم الأول أو القسم الثاني (أ) بسجلات الهيئة.
ويتضمن القانون والقرارات التنفيذية عددًا من المحظورات على تلك الشركات أبرزها: بيع أو تسويق وثائق التأمين أو الوساطة فيها، وممارسة نشاط التأمين، والاحتفاظ بأي مبالغ ناتجة عن تسوية المطالبات بأقل من قيمتها المستلمة مع وجوب إعادتها لشركة التأمين، واحتساب الأتعاب كنسبة من قيمة المطالبات.
وتلتزم الشركات أيضًا بإعداد سياسة منع تعارض المصالح لأعضاء مجلس الإدارة والعاملين بها، تعزيزًا لمبادئ النزاهة والشفافية، وتطبيقًا لمبدأ المساءلة والمحاسبة عن أي أعمال أو ممارسات قد تؤدي إلى تعارض المصالح.